字节咫尺有多能赢利?万博manbext体育官网app娱乐
据The Information涌现,2026年上半年,字节收入约1200亿好意思元,同比增长约30%,越过Meta同期收入,还是接近阿里和腾讯同期收入之和。
抖音守着流量,TikTok链接彭胀,电商一齐增长,红果、豆包又接连冒头。几张王牌沿路赢利,硬是把字节推到了中国互联网的“第一”。
手捏一堆稳赚的爆款,字节本不错沉着躺赢。但张一鸣是个典型的风险玩家,从来不称心守着山河吃老本。
这些年,字节永久在寻找新的增漫空间。如今,它又把筹码押向一个全新的赛谈——AI制药。
一场属于字节的新冒险,正经拉开帷幕。
字节拆出一个百亿独角兽
据路透社涌现,字节子公司重生实验室近期完成约2.9亿好意思元(约合东谈主民币20亿)首轮外部融资,投后估值达到15亿好意思元,折合东谈主民币越过100亿元。这是2026年中国AI制药领域领域最大的一笔单轮融资。
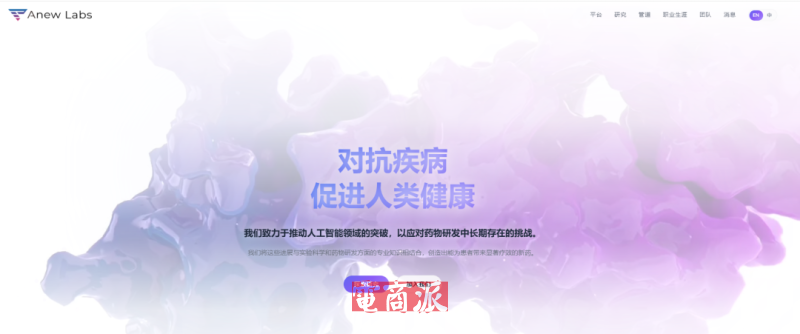
重生实验室官网
HSG、IDG、高瓴、五源等头部机构市欢入场,融资后字节仍持有56%的股份。
首轮融资就跨过10亿好意思元估值门槛,重生实验室还是踏进独角兽行列。
2020年底,字节驱动招募AI制药东谈主才;2021年,刘凯牵头组建约50东谈主的正经团队。
2026年6月,字节将团队、算法平台和在研管线举座拆分,重生实验室驱动零丁运营,总部位于上海,并在好意思国、新加坡设有办公室。
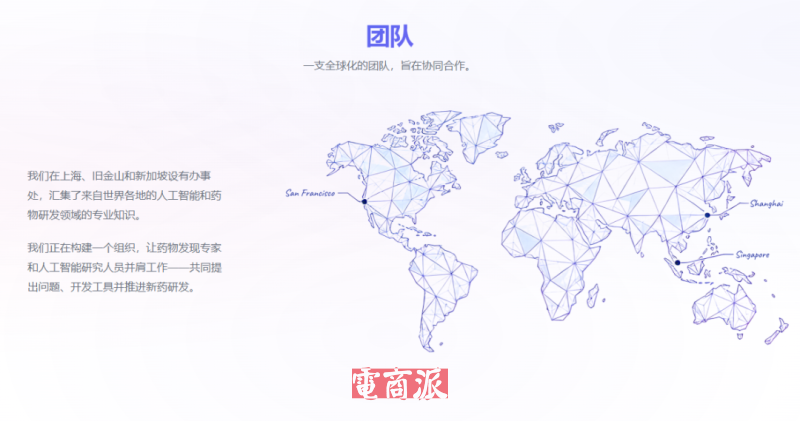
图源:重生实验室
重生实验室的百亿估值中,包含了字节带来的信用和资源溢价。投资东谈主买下的不仅仅模子、团队和管线,也包括字节昔日五年的参预与后续复古。
公开贵府显现,该公司专注于端到端AI新药发现,中枢管线是群众首个可同期扼制IL-17眷属三类二聚体的口服小分子扼制剂,主要面向银屑病等自己免疫疾病。
AI 制药依托大模子挖掘生物数据,量度卵白结构、生成并筛选候选分子,压缩药物早期发现周期。动物实验、东谈主体临床与药监审批,依旧不行偏废。
行业内还是出现两类阶段性效果。
英矽智能的Rentosertib进入Ⅲ期临床,成为AI发现药物中流程最靠前的式样之一;晶泰科技依靠计较平台、自动化实验和药企做事,在2025年闭幕全年盈利。
一个诠释AI候选药不错走到后期临床,一个诠释研发平台不错先赚到钱。
不外,咫尺群众仍莫得一款从新由AI发现和想象的新药完周密部临床熟谙并获批,东谈主体数据链接掌捏最终订价权。
外界分析,字节重金押注AI制药,核情意图或是将自己老练的算法能力,从单纯的流量器具,滚动为具备历久价值的药物专利与研发管线财富。
这条旅途一朝跑通,字节将多出一种新的收入开始。
一款到手的新药,不错带来授权首付款、临床里程碑付款、销售分红和历久专利收益。多条管线陆续到手,重生实验室就会从研发式样变成结识坐褥药物质产的平台。后者的价值远高于粗拙AI器具,也更难被竞争敌手复制。
药物研发回会千里淀字节昔日短缺的特等实验数据。
AI想象分子,实验室完成考据,闭幕再回到模子中。每一次实验王人在提险峻一轮想象的效用,模子和药物质产同期升值。
把重生实验室拆出集团,是字节必走的一步。
医药行业常用“双十定律”描述新药研发:耗时十年,参预十亿好意思元。尽管AI不错压缩部分发现设施,但动物实验、临床熟谙和审批仍以年为单元鼓励。
互联网业务谨慎周度迭代、季度增速,追求极致效用;医药研发罢免实验限定和临床周期,谨慎历久千里淀。
两种扫数各异的业务节拍,历久系结在统一集团体系内,势必产欲望制突破与资源错配。
零丁运营后,重生实验室领有我方的融资渠谈、股权激发和研发预算,不错引入产业投资者,通过授权和结伴建筑分管临床成本。
医药东谈主才按照管线推崇取得历久酬报,相助药企也能凯旋评估本事、专利和式样财富。
而字节则完成了一次风险重组。
昔日,研发开销和式样风险主要留在集团里面。而咫尺的外部融资把后续成天职给更多老本,字节依靠56%的持股链接限定公司方针,并保留大部分到手收益。
重生实验室公开的平台遮掩卵白质结构量度、分子生成和抗体想象,并领有四条药物管线。流程靠前的式样仍未进入东谈主体临床。
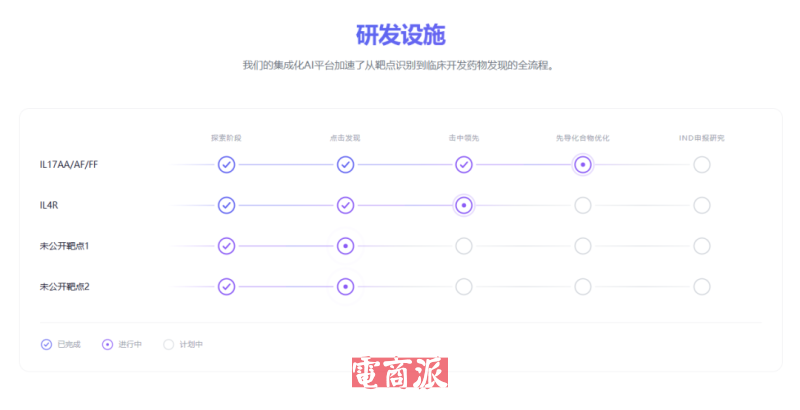
图源:重生实验室
百亿估值咫尺订价的是字节信用和本事预期,将来的第一组东谈主体临床数据将给重生实验室从新订价。
阿里、京东纷纷押注AI医疗
Anthropic CEO达里奥·阿莫迪将生命科学视为公司最具战术预想的方针之一。
生命科学正在成为大模子公司寻找高价值产业出口的进攻方针。中国互联网巨头也在沿着各自上风进入医疗健康领域。
重生实验室承载了字节原有AI for Science能力的公司化和产业化,字节鸠集患者的一端也在链接鼓励。
小荷健康筹画医学试验和医师做事,小荷AI医师连续健康研讨。在线下,小荷健康还是全资控股好意思中宜和医疗集团及北京好意思中爱瑞肿瘤病院。
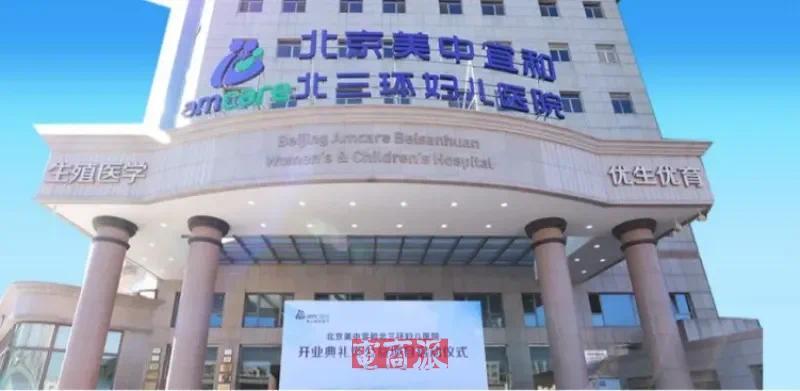
图源:好意思中宜和官网
试验与流量、医师与病院、算法与药物研发,组成了字节咫尺的医疗疆城。
不外,其短板也很显明:医药零卖、处方连续、医保支付和药品供应链,尚未变成阿里、京东那样的领域。
阿里健康走的是“医药全栈+医学AI”阶梯。
“医药全栈”先落在来往和践约上。
阿里健康大药房和天猫健康连续远场购药,淘宝闪购、饿了么连续即时需求。2026年,阿里把B2C与O2O医药业务和谐交给阿里健康设备,远场电商与即时零卖驱动使用统一套组织体系。
这套体系还是领有老练的来往盘。阿里健康2026财年收入达到342.55亿元,天猫健康有来往商家达到4.75万家,在线来往SKU达到2750万个。
阿里健康的“医学AI”分红专科端和破费端。
阿里健康推出“氢离子”医学大模子,面向医师临床和科研,提供循证问答、文件检索等能力。
蚂蚁阿福面向破费者,提供健康研讨,解读证据、病例、处方和药盒,惩办个东谈主及家庭健康档案,并贯穿预约挂号、云陪诊等医疗做事。
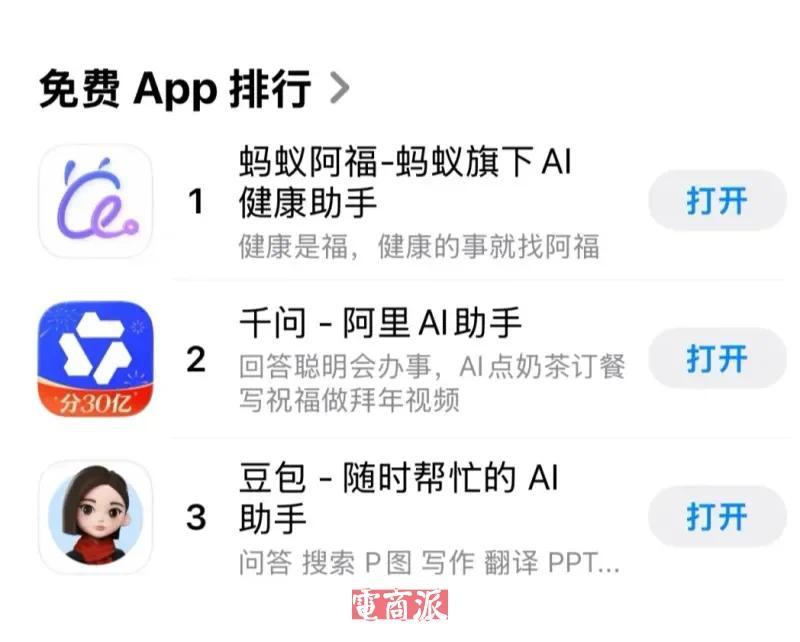
图源:App Store
而京东健康的干线是“AI+供应链”。
京东健康2025年收入达到734亿元,年度活跃用户达到2.177亿。AI医师“大为”还是完成数亿次交互,京东互联网病院链接贯穿研讨、处方与购药。
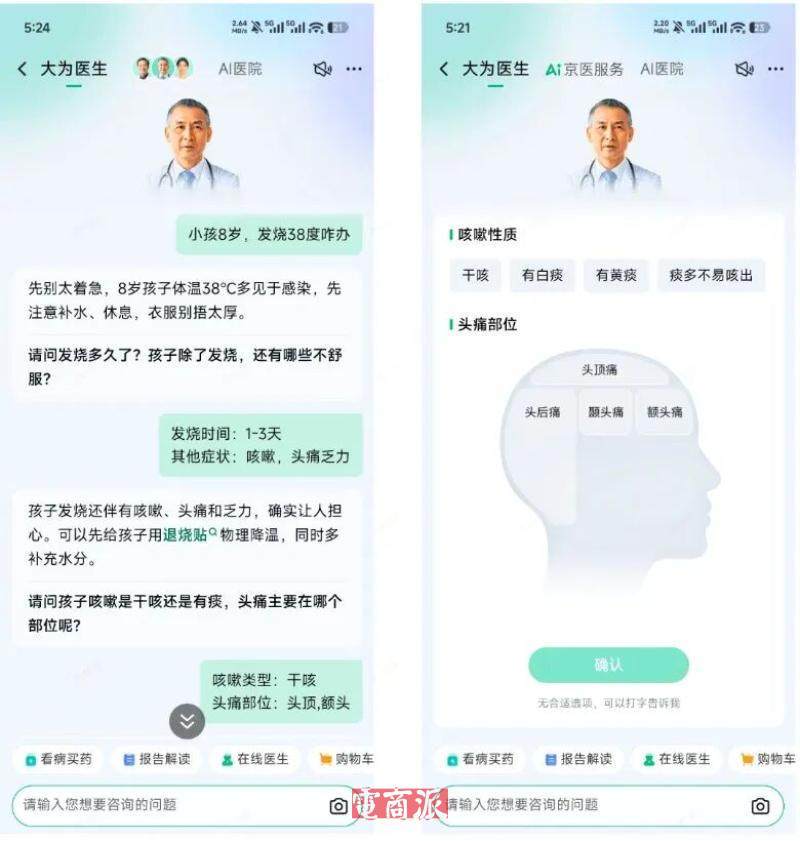
图源:京东健康App
为止2025年底,京东健康领有越过300家自营药房,在线医保购药遮掩29个要点城市。到家快检、顾问到家和即时送药,则把病院和药房的部分做事搬进家庭。
京东曾经向实体病院蔓延。京东健康早期参与唐山弘慈及唐山中心病院讨论投资,并盘算收购唐山弘慈剩余51%股权。该来往通过筹画者市欢审查后,最终因部分条款未称心而远离。
三家公司王人在逾越原有畛域:阿里彭胀医药全栈,京东把AI接入供应链和家庭健康,字节从医学试验、实体病院链接深远药物研发。
阿里和京东争夺调养与来往,字节凯旋伸向药物研发。前者掌捏用户方案,后者争夺专利财富,AI医疗的竞争还是从流量分拨深远供给和创造。
不同于互联网家具的快速起量万博manbext体育官网app娱乐,新药研发是一场漫长的长跑。这只字节孵化的百亿AI制药独角兽,最终能跑出若何的高度,仍有待时辰与临床数据一一考据。

